Suomen väylämaksut ovat kalliita ja epäoikeudenmukaisia, eivätkä ohjaa taloudellisesti tai päästöjen kannalta kestävään merenkulkuun.
Mitä tarkoittaa väylämaksu ja kuinka iso se on?
Suomessa kerätään väylämaksua, kun alus saapuu suomalaiseen satamaan ulkomailta tai siirtyy suomalaisesta satamasta toiseen suomalaiseen satamaan. Väylämaksun suuruus perustuu aluksen jääluokkaan (mitä korkeampi jääluokka, eli mitä paremmin alus selviää jäissä, sen pienempi väylämaksu), alustyyppiin (rahti-alus, matkustaja-alus tai risteilyalus) ja aluksen kokoon mitattuna nettovetoisuudella (NT).
Väylämaksutulot tuloutetaan valtion talousarvioon yleiskatteellisina tuloina, ei siis suoraan korvamerkittynä tiettyyn toimintaan. Maksun tasoa on kuitenkin perusteltu rannikon kauppamerenkulun palvelujen, kuten väylänpidon, jäänmurron, alusliikenteen ohjauksen ja merenmittauksen, kustannuksilla. Vuosina 2015-2023 väylämaksujen tuotto on ollut hieman vajaa 50 miljoonaa euroa vuodessa, kun taas väylänpidin kuluja on ollut 74 – 114 miljoonaa euroa, josta jäänmurron kulut ovat olleet 34 – 66 miljoonaa euroa. Väylämaksut ovat siis olleet väylänpidon kuluihin nähden liian pieniä. Väylämaksut lähes kaksinkertaistettiinkin vuodesta 2024 alkaen, jolloin kattavuus on nyt parempi.
Yksittäisten alusten osalta nykyisen väylämaksun suuruus on muutamista tuhansista euroista jopa lähes sataan tuhanteen euroon käyntikertaa kohden. Risteilyalukset, jotka eivät tarvitse yleensä jäänmurtoa lainkaan, maksavat lähes 40 000 euroa per käyntikerta. Iso kuivabulkkialus, jonka jääuokka on heikko, maksaa lähes 100 000 euroa käyntikertaa kohden, riippumatta siitä, käykö se Suomessa talvella vai kesällä. Iso matkustaja-autolautta, jolla on 1A Super -jääluokka, maksaa vain vajaat30 000 euroa per käyntikerta.
Matkustaja-aluksesta väylämaksu maksetaan vain kalenterivuoden 30 ensimmäiseltä aluskäynniltä ja lastialuksesta 10 ensimmäiseltä aluskäynniltä. Toisin sanoen säännöllisessä liikenteessä olevat alukset maksavat vain alkuvuodesta väylämaksuja ja loppuvuosi onkin ilmaista. Tämä ei kuitenkaan koske risteilyaluksia, joiden on maksettava väylämaksua jokaiselta aluskäynniltä käyntimäärästä riippumatta.
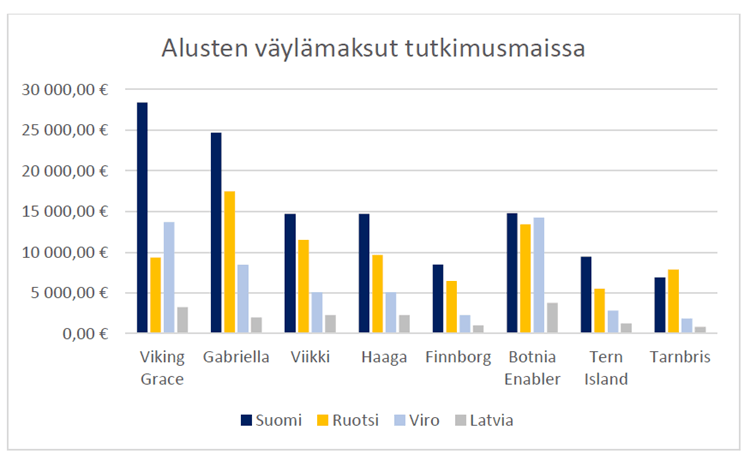
Kuva1. Alusten väylämaksut eri maissa (ensimmäinen käynti). Lähde: Turunen 2026.
Kuva 1 näyttää suomalaisten väylämaksujen suuruutta verrattuna naapurimaihin. Tässä kuvassa on siis mukana ensimmäiset käyntikerrat vuodessa, minkä jälkeen ne voivat tippua nollaan loppuvuodeksi. Ruotsissa paljousalennus lasketaan jokaiselta kuukaudelta erikseen. Kuva näyttää, että Suomessa harvoin käyville aluksille Suomen väylämaksut ovat kaikkein korkeimmat – ainakin ensimmäisellä käyntikerralla.
Jäänmurron kasvihuonekaasupäästöt
Suomen jäänmurto aiheuttaa hiilidioksidipäästöjä. Suurimman jäänmurtoa tekevän Arctia-varustamon hiilidioksidipäästöt olivat vuosina 2021-2025 noin 32-58 miljoonaa kilogrammaa vuodessa. Sitä voi verrata Suomen koko kotimaan laivaliikenteen (eli niiden laivojen joiden lähtö- ja määräsatama on Suomessa), joka oli vuonna 2019 noin 65 miljoonaa kilogrammaa. Nämä jäänmurron päästöt ei ole mukana meriliikenteen päästökaupassa.
Ruotsi on siirtynyt jo vuona 1998 sitten ympäristöperusteiseen väylämaksujärjestelmään, jossa aluskohtainen maksu riippuu voi olla lähes viisinkertainen heikomman ympäristöluokituksen saaneella aluksella verrattuna parhaan luokituksen alukseen. Maksu perustuu Clean Shipping Indexiin (CSI) joka huomioi typen oksidit, hiilidioksidin, rikin oksidit ja hiukkaset sekä kemikaalien ja jätteiden käsittelyn. Viro on myös ilmoittanut siirtyvänsä ympäristöperustaseen väylämaksuun. Sen pohjana on IMO:n hiili-intensiteetti-indeksi (CII), joka laskee kuinka paljon hiilidioksidia alus tuottaa kuljetettua tonnia ja purjehdittua meripeninkulmaa kohti. Se ei siis mittaa vain aluksen päästöjä vaan myös, miten alusta käytetään meriliikenteessä.
Suomalaisen jäänmurron järkeistäminen
Suomen meriliikenne on supistuva ja keskittyvä markkina. Ulkomaankaupan meriliikenteen tonniperustaiset volyymit eivät ole enää kasvu-uralla – tällä vuosisadalla volyymit ovat enää vain muutaman kerran olleet yli 100 miljoonaa tonnia. Suomen satamien tavaramäärät ovat lisäksi keskittyneet, kymmenen suurinta satamaa käsittelevät yli 80 prosenttia tonneista.
Nykyinen väylämaksujärjestelmä ei kannusta taloudellisuuteen eikä päästöjen vähentämiseen. Lastinantaja ei joudu pohtimaan jäänmurron kustannuksia tai päästöjä suunnitellessaan reititystään. Aluksille tarjotaan samaa jäänmurron palvelua riippumatta jäätilanteesta, satamasta, kuljetettavan lastin arvosta tai määrästä, kiireellisyydestä tai kuljetusvaihtoehdoista. Myöskään jäänmurtoyhtiöt eivät voi priorisoida asiakkaitaan heidän tarpeittensa mukaan. Jäänmurtopalvelua pyydetään myös silloin, kun lastia on vähän, sillä ei ole kiire tai voitaisiin käyttää myös jäätöntä satamaa. Tällä hetkellä jäänmurto ei ole mukana päästökaupassa – entä jos se joku päivä tulee osaksi päästökauppaa, pystytäänkö jäänmurtopalveluiden tarjontaa järkeistämään?
Vuonna 2014 Liikenne- ja viestintäministeriö julkaisi pohdinnan vaihtoehtoisista malleista Suomen väylämaksuille. Näissä oli mukana myös malleja, joissa väylien palvelutaso ja maksettava väylämaksu perustui asiakastarpeeseen. Tällöin korkeaa palvelutasoa vaativat varustamot maksaisivat enemmän ja saisivat samalla parempaa palvelua, kuin ne, joille riittäisi nykyinen tai jopa nykyistä heikompi jäänmurtopalvelu. Pidemmällä ajanjaksolla tämä voisi johtaa satamien ja niiden jäänmurtopalveluiden erikoistumiseen asiakastarpeiden perusteella. Tämä mahdollistaisi jäänmurron paremman kohdentamisen asiakastarpeiden mukana, kokonaiskustannusten ja kasvihuonekaasupäästöjen vähenemisen, ja siten väylämaksujakin voitaisiin alentaa.
Tämä kolumni perustuu 8 lokakuuta 2026 Suomen Laivameklariliiton tilaisuudessa pitämääni esitykseen.
Lähteet:
Hallituksen esitys eduskunnalle laiksi väylämaksulain muuttamisesta, 2024.
Turunen, Miska: Väylämaksujärjestelmät ja väylämaksujen tason vertailu Itämeren maissa. Opinnäytetyö, AMK, SAMK 2026.
MERIMA – Suomen kansainvälisten merikuljetusten päästöt -mallit. Traficom julkaisuja 11/ 2021.
Jäänmurron toteuttamistapojen vaikutusarviointi. LVM julkaisuja 16 / 2014.


